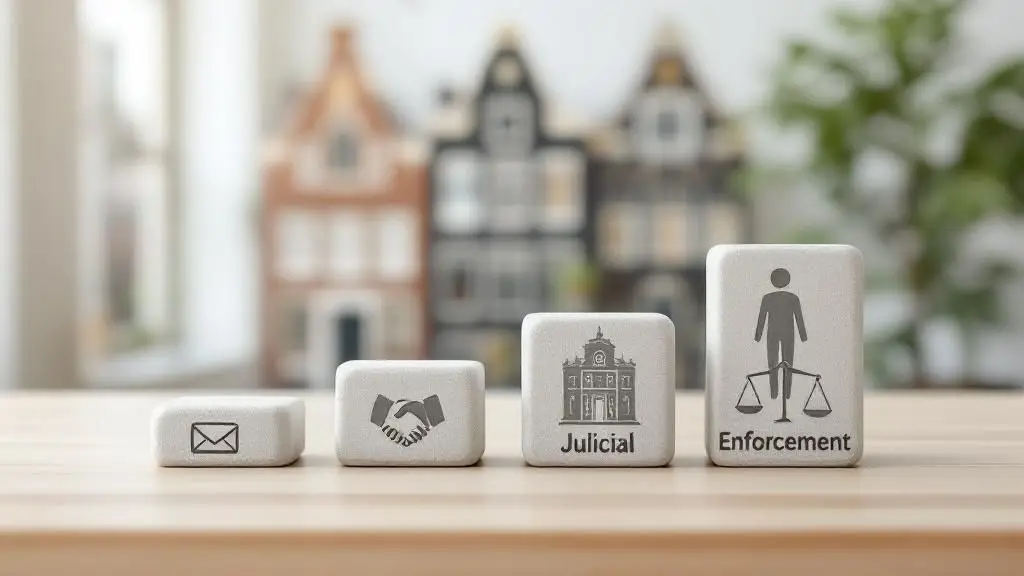
നെതർലൻഡ്സിൽ കടം പിരിച്ചെടുക്കൽ രണ്ട് ഘട്ടങ്ങളിലായാണ് നടക്കുന്നത്. കോടതിക്ക് പുറത്ത് ഒരു കടക്കാരൻ ചെയ്യുന്നതെല്ലാം സൗഹാർദ്ദപരമായ ഘട്ടമാണ്: ഓർമ്മപ്പെടുത്തലുകൾ, ഡിഫോൾട്ടിന്റെ ഔപചാരിക അറിയിപ്പ്, നിയമപരമായ പലിശ, ഒരു ഉപഭോക്താവിനെതിരെ, ഏതെങ്കിലും പിരിവ് ചെലവുകൾ ഈടാക്കുന്നതിന് മുമ്പ് നിർബന്ധിത പതിനാല് ദിവസത്തെ കത്ത്. ജുഡീഷ്യൽ ഘട്ടം ഒരു ജാമ്യക്കാരൻ നൽകുന്ന ഒരു സമൻസ് റിട്ട് ഉപയോഗിച്ച് ആരംഭിക്കുകയും ക്ലെയിം വിജയിച്ചാൽ, ജാമ്യക്കാരന് വേതനം, ബാങ്ക് അക്കൗണ്ടുകൾ, ആസ്തികൾ എന്നിവയ്ക്കെതിരെ നടപ്പിലാക്കാൻ കഴിയുന്ന ഒരു വിധിന്യായത്തിൽ അവസാനിക്കുകയും ചെയ്യുന്നു. ആദ്യ ഘട്ടത്തിൽ ഒഴിവാക്കിയ ഒരു ഘട്ടം, ഉദാഹരണത്തിന് ഒരു തകരാറുള്ള പതിനാല് ദിവസത്തെ കത്ത്, സാധാരണയായി രണ്ടാമത്തെ ഘട്ടത്തിൽ നിങ്ങൾക്ക് പണം ചിലവാക്കും.
ഉള്ളടക്ക പട്ടിക
പണമടയ്ക്കാത്ത ഒരു ഇൻവോയ്സ് എപ്പോഴാണ് നിങ്ങൾക്ക് നടപ്പിലാക്കാൻ കഴിയുന്ന ഒരു ക്ലെയിം ആയി മാറുന്നത്?
കടക്കാരൻ ഡിഫോൾട്ടായിക്കഴിഞ്ഞാൽ, കുടിശ്ശികയുള്ള ഇൻവോയ്സ് നടപ്പിലാക്കാൻ കഴിയും (verzuim). അതുവരെ, നിയമപരമായ പലിശയോ കളക്ഷൻ ചെലവുകളോ ബാധകമല്ല.
ഡച്ച് സിവിൽ കോഡിന്റെ ആർട്ടിക്കിൾ 6:82 പ്രകാരം കടക്കാരന് തിരിച്ചടയ്ക്കാൻ ന്യായമായ അന്തിമ കാലയളവ് നൽകുന്ന ഒരു രേഖാമൂലമുള്ള ഡിഫോൾട്ട് നോട്ടീസ് (ഇൻഗ്രെബ്രെകെസ്റ്റെല്ലിംഗ്) നൽകിയതിന് ശേഷമാണ് സാധാരണയായി ഡിഫോൾട്ട് ഉണ്ടാകുന്നത്. സിവിൽ കോഡിന്റെ ആർട്ടിക്കിൾ 6:83 ൽ പട്ടികപ്പെടുത്തിയിരിക്കുന്ന ചില സാഹചര്യങ്ങളിൽ, യാതൊരു അറിയിപ്പും കൂടാതെ ഡിഫോൾട്ട് ഉണ്ടാകുന്നു. കക്ഷികൾ ഒരു നിശ്ചിത പേയ്മെന്റ് തീയതി കഴിഞ്ഞുപോയതായി സമ്മതിച്ച സാഹചര്യത്തിലോ, ഒരു തെറ്റായ പ്രവൃത്തിയിൽ നിന്ന് ബാധ്യത ഉണ്ടാകുമ്പോഴോ, അല്ലെങ്കിൽ കടക്കാരൻ അത് അടയ്ക്കില്ലെന്ന് വ്യക്തമാക്കുമ്പോഴോ ആണ് ഇത് സംഭവിക്കുന്നത്.
കടക്കാരൻ കുടിശ്ശിക വരുത്തിയാൽ, നിയമപരമായ പലിശ നിയമപ്രകാരം മാത്രമേ ഈടാക്കൂ. ഉപഭോക്തൃ ഇടപാടുകൾക്ക്, സിവിൽ കോഡിന്റെ ആർട്ടിക്കിൾ 6:119 പ്രകാരമുള്ള സാധാരണ നിയമപരമായ പലിശയാണ് നിരക്ക്. ബിസിനസുകൾക്കിടയിലോ ഒരു ബിസിനസ്സിനും ഒരു പൊതു അതോറിറ്റിക്കും ഇടയിലുള്ള വാണിജ്യ ഇടപാടുകൾക്ക്, ആർട്ടിക്കിൾ 6:119a യുടെ ഉയർന്ന നിയമപരമായ വാണിജ്യ താൽപ്പര്യം ബാധകമാണ്. രണ്ട് നിരക്കുകളും കൗൺസിലിലെ ഉത്തരവ് പ്രകാരം നിശ്ചയിക്കുകയും ഇടയ്ക്കിടെ മാറുകയും ചെയ്യുന്നു. പഴയ ഇൻവോയ്സിൽ നിന്നല്ല, ഓരോ കാലയളവിലേക്കും സർക്കാർ പ്രസിദ്ധീകരിച്ച കണക്കുകളിൽ നിന്ന് ബാധകമായ ശതമാനം എടുക്കുക.
ഏത് പേയ്മെന്റ് കാലാവധിയാണ് ബാധകമാകുന്നത്?
ഒരു കരാറിലും ഒപ്പുവെച്ചിട്ടില്ലാത്ത ബിസിനസുകൾക്കിടയിൽ, ഇൻവോയ്സ് ലഭിച്ച് മുപ്പത് ദിവസത്തിനുള്ളിൽ പണമടയ്ക്കൽ നടത്തണം. ഒരു ദീർഘകാല കാലാവധിക്ക് ധാരണയുണ്ടാകാം, പക്ഷേ പരിധിയില്ലാത്ത കാലാവധിക്ക് ധാരണയുണ്ടാകില്ല. ഒരു വലിയ കമ്പനിക്ക് ഒരു ചെറുകിട അല്ലെങ്കിൽ ഇടത്തരം വിതരണക്കാരന് മുപ്പത് ദിവസത്തിൽ കൂടുതൽ പേയ്മെന്റ് കാലാവധി ചുമത്താൻ പാടില്ല. നിയമം അനുവദിക്കുന്നതിലും അപ്പുറത്തേക്ക് പോകുന്ന ഒരു വ്യവസ്ഥ അസാധുവാണ്. തുടർന്ന് നിയമപരമായ കാലാവധി അതിന്റെ സ്ഥാനത്ത് ബാധകമാകും, കൂടാതെ വാണിജ്യ താൽപ്പര്യം അത് കാലഹരണപ്പെടുന്ന ദിവസം മുതൽ പ്രാബല്യത്തിൽ വരും.

പതിനാല് ദിവസത്തെ കത്ത് എന്തുകൊണ്ടാണ് പലപ്പോഴും തെറ്റായി വരുന്നത്?
ഒരു ഉപഭോക്താവിനെതിരെ, കടക്കാരൻ സിവിൽ കോഡിന്റെ ആർട്ടിക്കിൾ 6:96 ഖണ്ഡിക 6 പ്രകാരം ഒരു പ്രത്യേക രേഖാമൂലമുള്ള ഓർമ്മപ്പെടുത്തൽ അയച്ചതിനുശേഷം മാത്രമേ നിയമവിരുദ്ധമായ പിരിവ് ചെലവുകൾ ഈടാക്കാൻ കഴിയൂ. പല കത്തുകളിലും ഈ പദം തെറ്റായി ലഭിക്കുന്നു, തുടർന്ന് പിരിവ് ചെലവുകളൊന്നും നൽകേണ്ടതില്ല.
കത്തിൽ ഉപഭോക്താവിന്, പണം അടയ്ക്കുന്നതിന് യാതൊരു ചെലവുമില്ലാതെ, മൂലധനം അടയ്ക്കാൻ കുറഞ്ഞത് പതിനാല് ദിവസത്തെ സമയം നൽകണം, കൂടാതെ പണം നൽകിയില്ലെങ്കിൽ ചെലവുകൾ എന്തായിരിക്കുമെന്ന് വ്യക്തമാക്കുകയും വേണം. കത്ത് ഉപഭോക്താവിന് ലഭിച്ചതിന്റെ പിറ്റേന്ന് മുതൽ പതിനാല് ദിവസങ്ങൾ ആരംഭിക്കുമെന്ന് സുപ്രീം കോടതി വിധിച്ചിട്ടുണ്ട് (ഹോഗെ റാഡ് 25 നവംബർ 2016, ECLI:NL:HR:2016:2704). സ്വന്തം തീയതി മുതൽ അല്ലെങ്കിൽ അയച്ച ദിവസം മുതൽ പതിനാല് ദിവസങ്ങൾ കണക്കാക്കുന്ന ഒരു കത്ത്, അതിനാൽ അത് പാലിക്കുന്നില്ല.
അതിന്റെ അനന്തരഫലം ഒരു മുന്നറിയിപ്പല്ല: പിരിവ് ചെലവുകൾക്കുള്ള അവകാശവാദം കേവലം പരാജയപ്പെടുന്നു. അതേ വിധിന്യായമനുസരിച്ച്, ഒരു തകരാറുള്ള കത്ത് പിന്നീട് അൽപ്പം അധിക സമയം അനുവദിച്ചുകൊണ്ട് നന്നാക്കാൻ കഴിയില്ല; കടക്കാരൻ അത് പാലിക്കുന്ന ഒരു പുതിയ കത്ത് അയയ്ക്കണം. ഉപഭോക്താവ് ഈ വിഷയം ഉന്നയിച്ചില്ലെങ്കിൽ പോലും കോടതികൾ സ്വന്തം ആവശ്യപ്രകാരം ഇത് പരിശോധിക്കുന്നു.
ചെലവുകളുടെ തുക പ്രിൻസിപ്പലിന്റെ ശതമാനങ്ങളുടെ സ്ലൈഡിംഗ് സ്കെയിലിൽ ഒരു ഡിക്രി വഴി നിശ്ചയിക്കുന്നു. ക്ലെയിം വളരുന്നതിനനുസരിച്ച് ശതമാനം കുറയുന്നു, കൂടാതെ ഒരു നിയമപരമായ ഏറ്റവും കുറഞ്ഞതും കൂടിയതുമായ തുകയുണ്ട്. ഉപഭോക്താക്കളെ സംബന്ധിച്ചിടത്തോളം ആ സ്കെയിൽ നിർബന്ധമാണ്. ബിസിനസ്സ് കടക്കാരുടെ കാര്യത്തിൽ കക്ഷികൾക്ക് അവരുടെ പൊതുവായ സാഹചര്യങ്ങളിൽ വ്യത്യസ്ത നിബന്ധനകൾ അംഗീകരിക്കാൻ കഴിയും, ഇത് സ്റ്റാൻഡേർഡ് നിബന്ധനകളുടെ ഒരു കൂട്ടത്തിലെ വളരെ ഉപയോഗപ്രദമായ ചുരുക്കം ചില വ്യവസ്ഥകളിൽ ഒന്നാണ്.
സൗഹൃദ ഘട്ടത്തിൽ എന്ത് നിയമങ്ങളാണ് ബാധകമാകുന്നത്?
സൗഹാർദ്ദപരമായ ഘട്ടം നിയന്ത്രിക്കപ്പെടുന്നു: കളക്ഷൻ സേവന ദാതാക്കൾ രജിസ്റ്റർ ചെയ്തിരിക്കണം, കൂടാതെ ഗുണനിലവാര നിയമങ്ങൾ പാലിക്കുകയും വേണം. മിക്ക ക്ലെയിമുകളും ഇപ്പോഴും ഈ ഘട്ടത്തിലാണ് പരിഹരിക്കപ്പെടുന്നത്, കൂടാതെ വാണിജ്യപരമായ ഫലം സാധാരണയായി തീരുമാനിക്കുന്നത് ഇവിടെയാണ്.
ഈ ഘട്ടം ഒരു ഓർമ്മപ്പെടുത്തലോടെ ആരംഭിക്കുന്നു, തുടർന്ന് ഒരു ഔപചാരിക ആവശ്യത്തിലേക്ക് (അൻമാനിംഗ്) നീങ്ങുന്നു, കടക്കാരൻ പ്രതികരിക്കുകയാണെങ്കിൽ, പലപ്പോഴും ഒരു പേയ്മെന്റ് ക്രമീകരണത്തിലോ ക്ലെയിമിന്റെ ഒരു ഭാഗത്തിനുള്ള ഒരു സെറ്റിൽമെന്റിലോ അവസാനിക്കുന്നു. ഗഡുക്കളായി സ്വീകരിക്കാൻ തയ്യാറാകുന്നത് പലപ്പോഴും മുഴുവൻ തുകയും ആവശ്യപ്പെടുകയും ഒന്നും ലഭിക്കാതിരിക്കുകയും ചെയ്യുന്നതിനേക്കാൾ കൂടുതൽ നേട്ടങ്ങൾ കൊണ്ടുവരുന്നു.
ഡെറ്റ് കളക്ഷൻ സർവീസസ് ക്വാളിറ്റി ആക്ട് (വെറ്റ് ക്വാളിറ്റി ഇൻകാസോഡിയൻസ്റ്റ്വെർലെനിംഗ്) പ്രകാരം, ജസ്റ്റിസ് സൂക്ഷിക്കുന്ന കടം കളക്ഷൻ സേവനങ്ങളുടെ രജിസ്റ്ററിൽ കളക്ഷൻ സേവന ദാതാക്കളെ ഉൾപ്പെടുത്തണം. 2025 ഏപ്രിൽ 1 മുതൽ ആ രജിസ്ട്രേഷൻ ഇല്ലാതെ നിയമവിരുദ്ധമായ കളക്ഷൻ നടത്തുകയോ വാഗ്ദാനം ചെയ്യുകയോ ചെയ്യുന്നത് നിരോധിച്ചിരിക്കുന്നു. രജിസ്റ്റർ ചെയ്ത ദാതാക്കൾ പ്രൊഫഷണൽ കഴിവ്, അവരുടെ കത്തുകളിലെ വിവരങ്ങളുടെ കൃത്യത, പരാതികൾ കൈകാര്യം ചെയ്യൽ, കടക്കാരുമായി അവർ ബന്ധപ്പെടുന്ന രീതി എന്നിവയെക്കുറിച്ചുള്ള ആവശ്യകതകൾ പാലിക്കണം. ജസ്റ്റിസ് ആൻഡ് സെക്യൂരിറ്റി ഇൻസ്പെക്ടറേറ്റ് (ഇൻസ്പെക്റ്റി ജസ്റ്റിസ് എൻ വെയിലിഗൈഡ്) കളക്ഷൻ മാർക്കറ്റിന്റെ മേൽനോട്ടം വഹിക്കുകയും പിഴ ചുമത്തുകയും ചെയ്യാം. ഗവൺമെന്റ് ബിസിനസ് പോർട്ടൽ അനുസരിച്ച്, 2026 ഒക്ടോബർ 1 മുതൽ ഒരു കടക്കാരൻ രജിസ്റ്റർ ചെയ്യാത്ത ഏജൻസി ഈടാക്കുന്ന കളക്ഷൻ ചെലവുകളോ പലിശയോ നൽകേണ്ടതില്ല; പ്രധാന കടം കുടിശ്ശികയായി തുടരുന്നു.

ആർക്കാണ് അധികാരമുള്ളത്: കളക്ഷൻ ഏജൻസി അല്ലെങ്കിൽ ബെയിലിഫ്?
ഒരു കളക്ഷൻ ഏജൻസിക്ക് (ഇൻകാസോബ്യൂറോ) മറ്റ് ഏതൊരു കടക്കാരനെയുംക്കാൾ അധികാരങ്ങളില്ല. അതിന് എഴുതാനും, ഫോൺ ചെയ്യാനും, ചർച്ച നടത്താനും കഴിയും, പക്ഷേ ഒന്നും പിടിച്ചെടുക്കാൻ കഴിയില്ല.
രാജകീയ ഉത്തരവ് പ്രകാരം നിയമിക്കപ്പെടുന്ന ഒരു പൊതു ഉദ്യോഗസ്ഥനാണ് ബെയ്ലിഫ് (gerechtsdeurwaarder). ഒരു ബെയ്ലിഫിന് മാത്രമേ സമൻസ് റിട്ട് ചെയ്യാനും ലെവി അറ്റാച്ച്മെന്റ് നടത്താനും കഴിയൂ. ഏതൊരു വിധിക്കും മുമ്പ്, സൗഹാർദ്ദപരമായ ഘട്ടത്തിൽ പ്രവർത്തിക്കുന്ന ഒരു ബെയ്ലിഫ് ഒരു സാധാരണ ഏജന്റായി പ്രവർത്തിക്കുന്നു, കൂടാതെ ഒരു ഏജൻസിയെക്കാൾ നിർബന്ധിത അധികാരവുമില്ല. ലെറ്റർഹെഡ് അതിൽ മാറ്റം വരുത്തുന്നില്ല.
ഒരു ക്ലെയിം എപ്പോഴാണ് കാലഹരണപ്പെടുന്നത്, എങ്ങനെയാണ് നിങ്ങൾ സമയം നിർത്തുന്നത്?
സിവിൽ കോഡിന്റെ ആർട്ടിക്കിൾ 3:307 പ്രകാരം, ഒരു കരാർ പ്രകാരമുള്ള പണമടയ്ക്കലിനുള്ള ക്ലെയിം സാധാരണയായി അത് അവസാനിച്ചതിന് അഞ്ച് വർഷത്തിന് ശേഷം സമയബന്ധിതമായി നിരോധിക്കപ്പെടുന്നു. ഒരു രേഖാമൂലമുള്ള ആവശ്യം സമയം നിർത്തി പുതിയൊരു കാലയളവ് ആരംഭിക്കുന്നു.
ഒരു കത്ത് കൊണ്ട് തടയാമായിരുന്ന പരിമിതി കാലയളവുകളിലേക്കുള്ള ക്ലെയിമുകൾ കടക്കാർക്ക് പലപ്പോഴും നഷ്ടപ്പെടും. ക്ലെയിം നൽകേണ്ടതും നൽകേണ്ടതുമായി മാറിയതിന്റെ പിറ്റേന്ന് മുതൽ അഞ്ച് വർഷത്തെ കാലയളവ് പ്രവർത്തിക്കുന്നു. പ്രത്യേക സന്ദർഭങ്ങളിൽ കുറഞ്ഞ കാലയളവുകൾ ബാധകമാണ്. ഒരു ഉപഭോക്തൃ വിൽപ്പനയിൽ, വാങ്ങൽ വില അടയ്ക്കുന്നതിനുള്ള വിൽപ്പനക്കാരന്റെ അവകാശവാദം രണ്ട് വർഷത്തിന് ശേഷം സമയബന്ധിതമായി റദ്ദാക്കപ്പെടും (സിവിൽ കോഡിന്റെ ആർട്ടിക്കിൾ 7:28). തെറ്റായ പ്രവൃത്തിയിൽ നിന്ന് ഉണ്ടാകുന്ന ക്ലെയിമുകൾ അവരുടെ സ്വന്തം വ്യവസ്ഥയ്ക്ക് വിധേയമാണ്.
കാലാവധി തടസ്സപ്പെടുത്താവുന്നതാണ്. സിവിൽ കോഡിന്റെ ആർട്ടിക്കിൾ 3:317 പ്രകാരം, കടക്കാരൻ തന്റെ അവകാശങ്ങൾ വ്യക്തമായി നിക്ഷിപ്തമാക്കുന്ന ഒരു രേഖാമൂലമുള്ള ഡിമാൻഡോ രേഖാമൂലമുള്ള നോട്ടീസോ പരിധി തടസ്സപ്പെടുത്തുന്നു, അടുത്ത ദിവസം പുതിയ കാലയളവ് ആരംഭിക്കുന്നു. നടപടിക്രമങ്ങൾ പുറപ്പെടുവിക്കുന്നത് അതിനെയും തടസ്സപ്പെടുത്തുന്നു. ഒരു ആന്തരിക ഫയൽ നോട്ട് അങ്ങനെ ചെയ്യുന്നില്ല, രേഖാമൂലം സ്ഥിരീകരിക്കാത്ത ഒരു ടെലിഫോൺ കോളോ, കടക്കാരൻ ഇപ്പോഴും പണം ക്ലെയിം ചെയ്യുന്നുവെന്ന് വ്യക്തമാക്കാത്ത ഒരു ഓർമ്മപ്പെടുത്തലോ അങ്ങനെ ചെയ്യുന്നില്ല. എല്ലാ ഡിമാൻഡുകളുടെയും തീയതിയുള്ള ഒരു പകർപ്പ് സൂക്ഷിക്കുന്നത് ലഭ്യമായ ഏറ്റവും വിലകുറഞ്ഞ വ്യവഹാര ഇൻഷുറൻസ് രൂപമാണ്.
നിങ്ങൾക്ക് ആ വാദം തെളിയിക്കാൻ കഴിയുമോ?
ഇതിൽ ഏതെങ്കിലും ഒന്ന് ബാധകമാകുന്നതിന് മുമ്പ്, ക്ലെയിം നിലവിലുണ്ടാകുകയും തെളിയിക്കാവുന്നതായിരിക്കണം. എന്താണ് സമ്മതിച്ചത്, സാധനങ്ങളോ സേവനങ്ങളോ എത്തിച്ചു, ഇൻവോയ്സ് അയച്ചു സ്വീകരിച്ചു, ഏതൊക്കെ പൊതു വ്യവസ്ഥകൾ ബാധകമാണ്, അവ എപ്പോൾ ലഭ്യമാക്കി എന്നിവ ഫയൽ കാണിക്കണം.
ഒരു ക്ലെയിം തർക്കിക്കപ്പെടുന്നത് പണമടയ്ക്കാനുള്ള ശേഷിയെക്കാൾ മെറിറ്റുകളെ അടിസ്ഥാനമാക്കിയാണെങ്കിൽ, സാധാരണയായി കേസ് തീരുമാനിക്കുന്നത് ഡെലിവറിയും നിബന്ധനകളുമാണ്. ഡച്ച് നിയമപ്രകാരം ഒരു ക്ലെയിം എന്താണെന്നതിനെക്കുറിച്ചുള്ള ഞങ്ങളുടെ വിശദീകരണം ഘടകങ്ങൾ കൂടുതൽ വിശദമായി പ്രതിപാദിക്കുന്നു.
വിധിക്ക് മുമ്പ് നിങ്ങൾക്ക് എങ്ങനെ അവകാശവാദം ഉറപ്പിക്കാൻ കഴിയും?
മുൻവിധി അറ്റാച്ച്മെന്റ് (കൺസർവേറ്റോയർ ബെസ്ലാഗ്) ചുമത്താൻ നിങ്ങൾക്ക് കോടതിയോട് അനുവാദം ചോദിക്കാം. ക്ലെയിം തീരുമാനിക്കുന്നതിന് മുമ്പ് ഇത് ആസ്തികൾ മരവിപ്പിക്കുന്നു, അതിനാൽ അതിനിടയിൽ കടക്കാരന് അവ നീക്കാൻ കഴിയില്ല.
നടപടിക്രമങ്ങൾക്ക് സമയമെടുക്കും, ഒരു ക്ലെയിം വരുന്നുണ്ടെന്ന് അറിയുന്ന കടക്കാരൻ സ്വത്തുക്കൾ മാറ്റാൻ ശ്രമിച്ചേക്കാം. ഡച്ച് നിയമം അസാധാരണമായി ആക്സസ് ചെയ്യാവുന്ന ഒരു പരിഹാരം വാഗ്ദാനം ചെയ്യുന്നു. ഒരു രേഖാമൂലമുള്ള അപേക്ഷയിൽ, ജില്ലാ കോടതിയിലെ ഇടക്കാല ആശ്വാസ ജഡ്ജിക്ക് ബാങ്ക് അക്കൗണ്ടുകൾ, മൂന്നാം കക്ഷികൾ കടക്കാരന് നൽകേണ്ട സ്വീകാര്യതകൾ, ജംഗമ വസ്തുക്കൾ, ഓഹരികൾ അല്ലെങ്കിൽ സ്ഥാവര വസ്തുക്കൾ എന്നിവ അറ്റാച്ച് ചെയ്യാൻ അനുമതി നൽകാം.
സാധാരണയായി കടക്കാരനെ കേൾക്കാതെ തന്നെ അപേക്ഷയിൽ തീരുമാനമെടുക്കാറുണ്ട്, പലപ്പോഴും ദിവസങ്ങൾക്കുള്ളിൽ, അതിനാൽ ജപ്തി അപ്രതീക്ഷിതമായി സംഭവിക്കുന്നു. ക്ലെയിമിന്റെ സംഗ്രഹ വിലയിരുത്തലിനു ശേഷമാണ് അവധി നൽകുന്നത്. ജഡ്ജി ഒരു കാലയളവ് നിശ്ചയിക്കുന്നു, സാധാരണയായി പതിനാല് ദിവസം, അതിനുള്ളിൽ പ്രധാന നടപടികൾ ആരംഭിക്കണം. അങ്ങനെയല്ലെങ്കിൽ, ജപ്തി കാലഹരണപ്പെടും.
അറ്റാച്ച്മെന്റ് ഈടാക്കുകയും പിന്നീട് കേസ് തോൽക്കുകയും ചെയ്യുന്ന ഒരു കടക്കാരൻ തത്വത്തിൽ, കടക്കാരന് തെറ്റ് തെളിയിക്കേണ്ടതില്ലാതെ തന്നെ, ഉണ്ടാകുന്ന നാശനഷ്ടങ്ങൾക്ക് ബാധ്യസ്ഥനാണ്. നിങ്ങൾ അത് ഉപയോഗിക്കാൻ തീരുമാനിക്കുന്നതിന് മുമ്പ് ഡച്ച് നിയമത്തിലെ മുൻവിധി അറ്റാച്ച്മെന്റിനെക്കുറിച്ചുള്ള ഞങ്ങളുടെ ലേഖനം വായിക്കുക.
ഏത് കോടതിയാണ് വാദം കേൾക്കുന്നത്, അവിടെ എന്താണ് സംഭവിക്കുന്നത്?
25,000 യൂറോ വരെയുള്ള ക്ലെയിമുകൾക്ക് സബ്ഡിസ്ട്രിക്ട് കോടതിയിൽ (കാന്റോൺറെക്റ്റർ) പോകണം, അവിടെ നിങ്ങൾക്ക് ഒരു അഭിഭാഷകന്റെ ആവശ്യമില്ല. വലിയ ക്ലെയിമുകൾക്ക് ജില്ലാ കോടതിയിൽ പോകണം, അവിടെ ഒരു അഭിഭാഷകൻ നിർബന്ധമാണ്.
മൂല്യം എത്രതന്നെയായാലും, തൊഴിൽ, വാടക, ഉപഭോക്തൃ ക്രെഡിറ്റ്, ഉപഭോക്തൃ വിൽപ്പന എന്നിവയെക്കുറിച്ചുള്ള കേസുകളും സബ്ഡിസ്ട്രിക്റ്റ് കോടതി കേൾക്കുന്നു. മറ്റെല്ലാം ജില്ലാ കോടതിയുടെ സാധാരണ ചേംബറിലേക്ക് പോകുന്നു.
ഈ വ്യത്യാസം ചെലവിൽ നേരിട്ട് സ്വാധീനം ചെലുത്തുന്നു. സബ്ഡിസ്ട്രിക്റ്റ് കോടതിയിൽ, കക്ഷികൾക്ക് സ്വന്തം കേസ് നടത്താം, കൂടാതെ ഒരു കമ്പനിയെ സ്വന്തം ഡയറക്ടർ അല്ലെങ്കിൽ ഒരു അംഗീകൃത ഏജന്റ് പ്രതിനിധീകരിക്കാം. ജില്ലാ കോടതിയിൽ, ഒരു അഭിഭാഷകന്റെ പ്രാതിനിധ്യം നിർബന്ധമാണ്. ഒരു റിട്ട് ഓഫ് സമൻസ് എല്ലായ്പ്പോഴും ഒരു അഭിഭാഷകൻ തയ്യാറാക്കണമെന്ന പൊതുവായ വാദം തെറ്റാണ്, കൂടാതെ ഇത് ചെറിയ കടക്കാരെ പൂർണ്ണമായും നല്ല ക്ലെയിമുകൾ പിന്തുടരുന്നതിൽ നിന്ന് നിരുത്സാഹപ്പെടുത്തുന്നു.
നടപടിക്രമങ്ങൾ എങ്ങനെയാണ് നടക്കുന്നത്?
ക്ലെയിം, അടിസ്ഥാനങ്ങൾ, തെളിവുകൾ എന്നിവ വ്യക്തമാക്കുന്ന ഒരു സമൻസ് റിട്ട് (ഡാഗ്വാർഡിംഗ്) ഉപയോഗിച്ചാണ് നടപടിക്രമങ്ങൾ ആരംഭിക്കുന്നത്, ഇത് ഒരു ജാമ്യക്കാരൻ കടക്കാരന് നൽകുന്നു. കടക്കാരൻ ഹാജരായില്ലെങ്കിൽ, കോടതി ഡിഫോൾട്ട് വിധി പുറപ്പെടുവിക്കുന്നു. ക്ലെയിം നിയമവിരുദ്ധമോ അടിസ്ഥാനരഹിതമോ ആണെന്ന് തോന്നുന്നില്ലെങ്കിൽ അത് ക്ലെയിം അനുവദിക്കുന്നു. അതുകൊണ്ടാണ് പതിനാല് ദിവസത്തെ കത്തിന്റെ തകരാറ് ആരും എത്തിയില്ലെങ്കിലും കടക്കാരന് അതിന്റെ പിരിവ് ചെലവ് നഷ്ടപ്പെടുത്തുന്നത്.
കടക്കാരൻ ഹാജരായി വാദിക്കുകയാണെങ്കിൽ, സാധാരണയായി രേഖാമൂലമുള്ള പ്രസ്താവനകളുടെ കൈമാറ്റവും തുടർന്ന് വാക്കാലുള്ള വാദം കേൾക്കലും ഉണ്ടാകും. തുടർന്ന് കോടതി വിധി പുറപ്പെടുവിക്കുന്നു (vonnis).
ഇതിന് എന്ത് ചിലവാകും, നിങ്ങൾക്ക് അപ്പീൽ നൽകാമോ?
ചെലവും അപകടസാധ്യതയും സംബന്ധിച്ച മൂന്ന് കാര്യങ്ങൾ മനസ്സിൽ വയ്ക്കുക.
- കോടതി ഫീസ് ഇരു കക്ഷികളും മുൻകൂറായി അടയ്ക്കണം. അവ ക്ലെയിമിന്റെ മൂല്യത്തെയും കക്ഷിയുടെ നിലയെയും ആശ്രയിച്ചിരിക്കുന്നു, അവ ഓരോ വർഷവും സൂചികയിലാക്കുന്നു. ജുഡീഷ്യറി പ്രസിദ്ധീകരിച്ച പട്ടികയിൽ നിന്ന് നിലവിലെ തുകകൾ എടുക്കുക.
- സാധാരണയായി തോൽക്കുന്ന കക്ഷി വിജയിയുടെ നിയമപരമായ ചെലവുകൾ നൽകാൻ ഉത്തരവിടാറുണ്ട്. എന്നിരുന്നാലും, ആ ക്രമത്തിലുള്ള അഭിഭാഷക ഫീസ് ഒരു നിശ്ചിത സ്കെയിലിലാണ് കണക്കാക്കുന്നത്, മാത്രമല്ല യഥാർത്ഥത്തിൽ ചെലവഴിച്ച തുക അപൂർവ്വമായി മാത്രമേ ഉൾക്കൊള്ളൂ.
- ചെറിയ തുകയ്ക്കുള്ള വിധിന്യായത്തിൽ അപ്പീൽ നൽകേണ്ടതില്ലായിരിക്കാം. സിവിൽ നടപടിക്രമ നിയമത്തിൽ അപ്പീൽ ഒഴിവാക്കുന്നതിനുള്ള ഏറ്റവും കുറഞ്ഞ മൂല്യം നിശ്ചയിച്ചിട്ടുണ്ട്.
ഒരു വിധി സാധാരണയായി താൽക്കാലികമായി നടപ്പിലാക്കാൻ കഴിയുന്നതായി പ്രഖ്യാപിക്കപ്പെടുന്നു. അപ്പീൽ സമർപ്പിച്ചാലും അത് ഉടനടി നടപ്പിലാക്കാൻ കഴിയും. വിധി പിന്നീട് റദ്ദാക്കപ്പെട്ടാൽ, കടക്കാരൻ ശേഖരിച്ച തുക തിരികെ നൽകണം, അതിനിടയിൽ കടക്കാരൻ പാപ്പരാകാനുള്ള സാധ്യതയും അവർ വഹിക്കുന്നു.
ഒരു വിധി നടപ്പിലാക്കാൻ ഒരു ജാമ്യക്കാരന് എന്തുചെയ്യാൻ കഴിയും?
വിധി നടപ്പാക്കുകയും പണം നൽകാനുള്ള ആവശ്യം ഉന്നയിക്കുകയും ചെയ്ത ശേഷം, ഒരു ജാമ്യക്കാരന് വേതനം, ബാങ്ക് ബാലൻസുകൾ, സാധനങ്ങൾ, സ്വത്ത്, ഓഹരികൾ എന്നിവ അറ്റാച്ചുചെയ്യാം. നിയമം ഒരു മിനിമം വരുമാനവും ഒരു കടക്കാരന് ദൈനംദിന ജീവിതത്തിന് ആവശ്യമായ സാധനങ്ങളും സംരക്ഷിക്കുന്നു.
ജാമ്യക്കാരൻ കടക്കാരന് ഔദ്യോഗിക പകർപ്പ് നൽകിക്കഴിഞ്ഞാൽ, ഒരു വിധി നടപ്പിലാക്കാൻ സാധിക്കും. സേവനം ഒരു ഔപചാരികതയല്ല. കടക്കാരന് നോട്ടീസ് ലഭിക്കുന്നതും നിയമപരമായ ചെറിയ കാലയളവുകൾ ആരംഭിക്കുന്നതുമായ നിമിഷമാണിത്. ജാമ്യക്കാരൻ സാധാരണയായി പണം നൽകാനുള്ള ഡിമാൻഡിനൊപ്പം വിധി നടപ്പിലാക്കുന്നു, ആ ഡിമാൻഡ് കാലഹരണപ്പെട്ടതിനുശേഷം മാത്രമേ അറ്റാച്ച്മെന്റ് പിന്തുടരാവൂ.

ഏതൊക്കെ ആസ്തികളാണ് അറ്റാച്ച് ചെയ്യാൻ കഴിയുക?
ജാമ്യക്കാരന് ഒരു നിശ്ചിത ടൂൾകിറ്റ് ഉണ്ട്.
- ഒരു മൂന്നാം കക്ഷിയുടെ (derdenbeslag) കീഴിലുള്ള അറ്റാച്ച്മെന്റിൽ മറ്റൊരാൾ കടക്കാരന് നൽകാനുള്ള പണം പിടിക്കപ്പെടുന്നു. ഒരു തൊഴിലുടമ കൈവശം വയ്ക്കുന്ന വേതനം, ഒരു പൊതു സ്ഥാപനം നൽകുന്ന ആനുകൂല്യം അല്ലെങ്കിൽ ഒരു ബാങ്കിലെ ക്രെഡിറ്റ് ബാലൻസ് എന്നിവയാണ് സാധാരണ ഉദാഹരണങ്ങൾ. മൂന്നാം കക്ഷി തങ്ങളുടെ കൈവശമുള്ളത് എന്താണെന്ന് പ്രഖ്യാപിക്കുകയും അത് ജാമ്യക്കാരന് നൽകുകയും വേണം.
- ജംഗമ വസ്തുക്കൾ അറ്റാച്ച് ചെയ്യുന്നത് ബിസിനസ്സ് ഇൻവെന്ററി, യന്ത്രങ്ങൾ അല്ലെങ്കിൽ ഒരു വാഹനം പിടിച്ചെടുക്കാനും പൊതു ലേലത്തിൽ വിൽക്കാനും അനുവദിക്കുന്നു.
- സ്ഥാവര വസ്തുക്കൾ ഒരു നോട്ടറി വഴി അറ്റാച്ച് ചെയ്ത് വിൽക്കാവുന്നതാണ്.
- ഒരു കമ്പനിയിലെ ഓഹരികളും കണ്ടുകെട്ടാവുന്നതാണ്. ഒരു കുടുംബ ബിസിനസിൽ ഇത് പലപ്പോഴും ഭൗതികമായി എന്തെങ്കിലും പിടിച്ചെടുക്കുന്നതിനേക്കാൾ ഫലപ്രദമാണ്.
നടപ്പിലാക്കുന്നതിനുള്ള പരിധികൾ എന്തൊക്കെയാണ്?
ആ അധികാരങ്ങൾക്കെതിരെ, ഡച്ച് നിയമം യഥാർത്ഥ പരിധികൾ നിശ്ചയിക്കുന്നു. ഒരു സംരക്ഷിത വരുമാന പരിധി, beslagvrije voet, കടക്കാരന് അറ്റാച്ചുചെയ്യാൻ കഴിയാത്ത ഒരു കുറഞ്ഞ വരുമാനം ഉറപ്പുനൽകുന്നു. ആ വ്യവസ്ഥ ലളിതമാക്കിയതിനാൽ, കടക്കാരൻ നൽകുന്ന വിവരങ്ങളെ ആശ്രയിക്കുന്നതിനുപകരം, ദേശീയ വരുമാനത്തിന്റെയും ആനുകൂല്യങ്ങളുടെയും രേഖകളിൽ സൂക്ഷിച്ചിരിക്കുന്ന ഡാറ്റയിൽ നിന്ന് ജാമ്യക്കാരൻ പരിധി കണക്കാക്കുന്നു. അത് ദീർഘകാലമായി നിലനിൽക്കുന്ന ബുദ്ധിമുട്ടുകളുടെ ഉറവിടം ഇല്ലാതാക്കി.
ദൈനംദിന ജീവിതത്തിനാവശ്യമായ സാധനങ്ങൾ, അതായത് കിടക്കകൾ, വസ്ത്രങ്ങൾ, ഭക്ഷണം, കടക്കാരന് ഉപജീവനമാർഗം കണ്ടെത്തുന്നതിന് ആവശ്യമായ ഉപകരണങ്ങൾ എന്നിവ പിടിച്ചെടുക്കാൻ കഴിയില്ല. പണ കടം വീട്ടാൻ കഴിയാത്തതിന് തടവ് ശിക്ഷയില്ല. ഡച്ച് നിയമത്തിൽ നിർബന്ധിത തടങ്കൽ ഇടുങ്ങിയ സാഹചര്യങ്ങളിൽ മാത്രമേ നിലനിൽക്കുന്നുള്ളൂ, പൊതുവായ പിരിവ് നടപടിയായിട്ടല്ല.
കടക്കാരന് നിരവധി കടക്കാർ ഉള്ളിടത്ത്, ജാമ്യക്കാർ ഒരു കേന്ദ്ര അറ്റാച്ച്മെന്റ് രജിസ്റ്റർ വഴി ഏകോപിപ്പിക്കുന്നു, ഒരു ഏകോപന ജാമ്യക്കാരൻ ശേഖരിച്ചത് വിതരണം ചെയ്യുന്നു. മിതമായ ശമ്പളത്തിൽ ക്യൂവിൽ വൈകി ചേരുന്ന ഒരു കടക്കാരൻ വർഷങ്ങളോളം ഒന്നും തിരിച്ചുപിടിച്ചേക്കില്ല. നടപടികൾ ആരംഭിക്കുന്നതിന് മുമ്പ്, അവ നേടിയതിന് ശേഷമല്ല, തിരിച്ചെടുക്കൽ സാധ്യത വിലയിരുത്തുന്നതിനുള്ള ഒരു കാരണമാണിത്. വിധി നടപ്പാക്കുന്നതിനെതിരെ നിയമപരമായ പരിഹാരങ്ങളെക്കുറിച്ചുള്ള ഞങ്ങളുടെ ലേഖനം വിശദീകരിക്കുന്നതുപോലെ, നടപ്പാക്കൽ നിയമവിരുദ്ധമായി നടക്കുന്നുണ്ടെന്ന് വിശ്വസിക്കുന്ന ഒരു കടക്കാരന് പരിഹാരങ്ങളും ഉണ്ട്.
EU-വിനുള്ളിൽ അതിർത്തികൾ കടന്ന് നിങ്ങൾ എങ്ങനെയാണ് ശേഖരിക്കുന്നത്?
ഒരു EU അംഗരാജ്യത്തിന്റെ വിധിന്യായം മറ്റൊരു രാജ്യത്ത് നടപ്പിലാക്കാൻ പ്രത്യേക പ്രാബല്യ പ്രഖ്യാപനം ഇല്ലാതെ തന്നെ സാധിക്കും. അവകാശവാദത്തിന് തന്നെ, യൂറോപ്യൻ നടപടിക്രമങ്ങൾ പലപ്പോഴും ഒരു ദേശീയ റൂട്ടിനേക്കാൾ ലളിതമാണ്.
നെതർലൻഡ്സിന് പുറത്തുള്ള കടക്കാർക്കും വിദേശ കടക്കാരുള്ള ഡച്ച് കടക്കാർക്കും ഇത് ബാധകമാണ്. ബ്രസ്സൽസ് I ബിസ് റെഗുലേഷൻ പ്രകാരം, ഒരു അംഗരാജ്യത്ത് നൽകുന്ന വിധി മറ്റുള്ളവയിൽ ഒരു ഇന്റർമീഡിയറ്റ് എക്സിക്യൂട്ടർ നടപടിക്രമമില്ലാതെ അംഗീകരിക്കപ്പെടുകയും നടപ്പിലാക്കുകയും ചെയ്യുന്നു. ഒരു ഡച്ച് വിധി യൂണിയനിലെ മറ്റെവിടെയെങ്കിലും ഒരു ബെയിലിക്ക് നേരിട്ട് കൈമാറാം, ഒരു വിദേശ വിധി ഡച്ച് വിധിന്യായത്തിനും കൈമാറാം.
ക്ലെയിമിന് തന്നെ രണ്ട് ലളിതമായ നടപടിക്രമങ്ങൾ നിലവിലുണ്ട്. യൂറോപ്യൻ ഓർഡർ ഫോർ പേയ്മെന്റ് എന്നത് തർക്കമില്ലാത്ത ക്രോസ്-ബോർഡർ മണി ക്ലെയിമുകൾക്കുള്ള ഒരു രേഖാമൂലമുള്ള നടപടിക്രമമാണ്, അതിൽ കോടതി ഒരു സ്റ്റാൻഡേർഡ് ഫോമിന്റെ അടിസ്ഥാനത്തിൽ ഒരു ഉത്തരവ് പുറപ്പെടുവിക്കുന്നു. കടക്കാരൻ എതിർക്കുകയാണെങ്കിൽ, കേസ് സാധാരണ നടപടിക്രമങ്ങളായി തുടരുന്നു. യൂറോപ്യൻ സ്മോൾ ക്ലെയിം നടപടിക്രമം കുറഞ്ഞ മൂല്യമുള്ള ക്രോസ്-ബോർഡർ ക്ലെയിമുകൾ പ്രധാനമായും എഴുത്തിലൂടെയും നിർബന്ധിത നിയമപരമായ പ്രാതിനിധ്യമില്ലാതെയും കൈകാര്യം ചെയ്യുന്നു. കൂടാതെ, യൂറോപ്യൻ അക്കൗണ്ട് സംരക്ഷണ ഉത്തരവ്, ഡച്ച് മുൻവിധി അറ്റാച്ച്മെന്റിന് സമാനമായ വ്യവസ്ഥകളിൽ, മറ്റൊരു അംഗരാജ്യത്തിലെ കടക്കാരന്റെ ബാങ്ക് അക്കൗണ്ട് മരവിപ്പിക്കാൻ ഒരു കടക്കാരനെ അനുവദിക്കുന്നു.
ശേഖരിക്കാൻ ഒന്നും ബാക്കിയില്ലെങ്കിലോ?
പാപ്പരത്തവും പുനഃസംഘടനാ നടപടിക്രമങ്ങളും സാധാരണയായി ഒരു സുരക്ഷിതമല്ലാത്ത ക്രെഡിറ്ററെ വളരെ കുറച്ച് മാത്രമേ അവശേഷിപ്പിക്കൂ. ഒരു കടക്കാരൻ പണം നൽകുന്നത് നിർത്തിയിരിക്കുകയും ഒന്നിലധികം ക്രെഡിറ്റർമാർ ഉണ്ടെങ്കിൽ, പാപ്പരത്ത നിയമപ്രകാരം നിങ്ങൾക്ക് അവരുടെ പാപ്പരത്തത്തിന് അപേക്ഷിക്കാം, എന്നാൽ പാപ്പരത്ത പ്രഖ്യാപിച്ചുകഴിഞ്ഞാൽ, ട്രസ്റ്റി ചുമതല ഏറ്റെടുക്കുകയും വ്യക്തിഗത എൻഫോഴ്സ്മെന്റ് നിർത്തലാക്കുകയും ചെയ്യും. പാപ്പരത്ത നിയമത്തെയും അതിന്റെ നടപടിക്രമങ്ങളെയും കുറിച്ചുള്ള ഞങ്ങളുടെ അവലോകനം എസ്റ്റേറ്റ് എങ്ങനെ കൈകാര്യം ചെയ്യണമെന്ന് വ്യക്തമാക്കുന്നു.
ബുദ്ധിമുട്ടിലായ ഒരു ബിസിനസ്സ് കോടതി സ്ഥിരീകരിക്കുകയും വിയോജിപ്പുള്ള കടക്കാരെ ബന്ധിപ്പിക്കുകയും ചെയ്യുന്ന ഒരു പുനഃസംഘടനാ പദ്ധതി നിർദ്ദേശിച്ചേക്കാം; WHOA പുനഃസംഘടനാ പദ്ധതിയെക്കുറിച്ചുള്ള ഞങ്ങളുടെ ലേഖനം കാണുക . ഒരു വ്യക്തിഗത കടക്കാരന്, സ്റ്റാറ്റ്യൂട്ടറി ഡെറ്റ് റീഷെഡ്യൂളിംഗ് സ്കീം (Wsnp) നടപ്പിലാക്കുന്നത് നിർത്തലാക്കുന്നു. ട്രേഡ് രജിസ്റ്റർ, ലാൻഡ് രജിസ്ട്രി, അറ്റാച്ച്മെന്റുകളുടെ രജിസ്റ്റർ എന്നിവയിൽ നടത്തിയ തിരച്ചിൽ ഒരു ഉച്ചകഴിഞ്ഞ് എന്തെങ്കിലും വീണ്ടെടുക്കാനുണ്ടോ എന്ന് കാണിക്കുന്നു.
ഒരു ക്രെഡിറ്റർ എന്ന നിലയിൽ നിങ്ങൾ എന്താണ് പരിശോധിക്കേണ്ടത്?
- പേയ്മെന്റ് കാലാവധിയും നിങ്ങളുടെ പൊതുവായ വ്യവസ്ഥകളും രേഖാമൂലം സമ്മതിച്ചിട്ടുണ്ടെന്നും ഡെലിവറിക്ക് മുമ്പ് യഥാർത്ഥത്തിൽ നൽകിയിട്ടുണ്ടെന്നും, കാരണം നൽകാത്ത വ്യവസ്ഥകൾ അസാധുവാക്കപ്പെടാം (ആർട്ടിക്കിൾ 6:233 BW).
- കടക്കാരൻ തിരിച്ചടവ് വീഴ്ച വരുത്തിയതായി അറിയിപ്പ് നൽകിയതിനാലോ അല്ലെങ്കിൽ നിശ്ചിത പേയ്മെന്റ് തീയതി കഴിഞ്ഞതിനാലോ (ആർട്ടിക്കിൾ 6:82 ഉം 6:83 ഉം BW).
- ഒരു ഉപഭോക്താവിനെതിരെ: നിങ്ങളുടെ പതിനാല് ദിവസത്തെ കത്ത് രസീതിന്റെ പിറ്റേന്ന് മുതൽ പതിനാല് ദിവസത്തെ സമയം നൽകുകയും ചെലവുകൾ വ്യക്തമാക്കുകയും ചെയ്യുന്നു.
- നിങ്ങൾ നിർദ്ദേശിക്കുന്ന ഏതൊരു കളക്ഷൻ ഏജൻസിയും ഡെറ്റ് കളക്ഷൻ സേവനങ്ങളുടെ ജസ്റ്റിസ് രജിസ്റ്ററിൽ ഉണ്ടെന്ന്.
- അഞ്ച് വർഷത്തെ പരിമിതി കാലയളവ്, തടസ്സപ്പെടുത്തുന്ന ഓരോ ആവശ്യവും രേഖാമൂലമുള്ളതായിരിക്കണം (ആർട്ടിക്കിൾ 3:307 ഉം 3:317 ഉം BW).
- നടപടികൾ ആരംഭിക്കുന്നതിന് മുമ്പ്, വ്യാപാര രജിസ്റ്ററിലൂടെയും ഭൂമി രജിസ്ട്രിയിലൂടെയും കടക്കാരന് ആസ്തികളുണ്ടോ എന്ന് പരിശോധിക്കുക.
ഒരു കടക്കാരൻ എന്ന നിലയിൽ നിങ്ങൾ എന്താണ് പരിശോധിക്കേണ്ടത്?
- അവകാശവാദം ശരിയാണോ എന്നും സാധനങ്ങളോ സേവനങ്ങളോ യഥാർത്ഥത്തിൽ എത്തിച്ചിട്ടുണ്ടോ എന്നും; രേഖാമൂലം കാരണങ്ങളാൽ തർക്കിക്കുക.
- നിങ്ങൾ ഒരു ഉപഭോക്താവാണെങ്കിൽ, കളക്ഷൻ ചെലവുകൾ ഈടാക്കുന്നതിന് മുമ്പ് നിങ്ങൾക്ക് സാധുവായ പതിനാല് ദിവസത്തെ കത്ത് ലഭിച്ചോ എന്ന്.
- കളക്ഷൻ ഏജൻസി ജസ്റ്റിസിൽ രജിസ്റ്റർ ചെയ്തിട്ടുണ്ടോ എന്ന്.
- രേഖാമൂലമുള്ള ഇടവേളകളില്ലാതെ ക്ലെയിം അഞ്ച് വർഷത്തിൽ കൂടുതൽ പഴക്കമുള്ളതാണോ, അതിനാൽ സമയബന്ധിതമാണോ എന്ന്.
- വേതനം അറ്റാച്ച് ചെയ്ത ശേഷം: ജാമ്യക്കാരൻ ശരിയായ സംരക്ഷിത വരുമാന പരിധി പ്രയോഗിച്ചിട്ടുണ്ടോ (beslagvrije voet).
കടം പിരിച്ചെടുക്കുന്നതിൽ ഞങ്ങൾ നിങ്ങൾക്കായി എന്തുചെയ്യാൻ കഴിയും?
ഞങ്ങളുടെ കോർപ്പറേറ്റ് അഭിഭാഷകർ ഡച്ച്, വിദേശ കടക്കാരെയും ക്ലെയിം നേരിടുന്ന കടക്കാരെയും സഹായിക്കുന്നു. ഞങ്ങൾക്ക് ഇവ ചെയ്യാനാകും:
- നിങ്ങളുടെ ഫയലും കരാറും പൊതുവായ വ്യവസ്ഥകളും അവലോകനം ചെയ്ത് ക്ലെയിം തെളിയിക്കാവുന്നതും വീണ്ടെടുക്കാവുന്നതുമാണോ എന്ന് വിലയിരുത്തുക;
- ഡിഫോൾട്ട് നോട്ടീസ് തയ്യാറാക്കുകയോ ആർട്ടിക്കിൾ 6:96 BW പാലിക്കുന്ന പതിനാല് ദിവസത്തെ കത്ത് തയ്യാറാക്കുകയോ ചെയ്യുക;
- മുൻവിധിയോടെയുള്ള അറ്റാച്ച്മെന്റിനുള്ള അവധിക്ക് ഇടക്കാല ആശ്വാസ ജഡ്ജിയോട് അപേക്ഷിക്കുക;
- സബ്ഡിസ്ട്രിക്ട് കോടതിയിലോ ജില്ലാ കോടതിയിലോ സമൻസ് തയ്യാറാക്കി നടപടിക്രമങ്ങൾ നടത്തുക;
- വിധി നടപ്പിലാക്കാൻ ഒരു ജാമ്യക്കാരന് നിർദ്ദേശം നൽകുക, അല്ലെങ്കിൽ വിദേശത്തുള്ള ഒരു കടക്കാരന് ഒരു യൂറോപ്യൻ നടപടിക്രമം തിരഞ്ഞെടുക്കുക;
- അടിസ്ഥാനരഹിതമായ അവകാശവാദത്തിൽ നിന്നോ നിയമവിരുദ്ധമായ നടപ്പാക്കലിൽ നിന്നോ നിങ്ങളെ സംരക്ഷിക്കാൻ.
ചുരുക്കം
- കടക്കാരൻ തിരിച്ചടവ് മുടങ്ങിയാൽ മാത്രമേ പലിശയും പിരിച്ചെടുക്കൽ ചെലവുകളും ബാധകമാകൂ, സാധാരണയായി അത് രേഖാമൂലമുള്ള അറിയിപ്പ് നൽകിയതിനുശേഷം (സിവിൽ കോഡിന്റെ ആർട്ടിക്കിൾ 6:82, 6:83).
- ഒരു ഉപഭോക്താവിനെ സംബന്ധിച്ചിടത്തോളം, കളക്ഷൻ ചെലവുകൾക്ക് കൃത്യമായ പതിനാല് ദിവസത്തെ കത്ത് ആവശ്യമാണ്; രസീതിന്റെ പിറ്റേന്ന് മുതൽ കാലാവധി ആരംഭിക്കുന്നു (ECLI:NL:HR:2016:2704).
- 2025 ഏപ്രിൽ 1 മുതൽ, കളക്ഷൻ സേവന ദാതാക്കൾ ജസ്റ്റിസിൽ രജിസ്റ്റർ ചെയ്തിരിക്കണം; ഒരു ജാമ്യക്കാരന് മാത്രമേ സമൻസും ലെവി അറ്റാച്ച്മെന്റും നൽകാൻ കഴിയൂ.
- കരാർ പ്രകാരമുള്ള പേയ്മെന്റ് ക്ലെയിമുകൾ സാധാരണയായി അഞ്ച് വർഷത്തിന് ശേഷം സമയബന്ധിതമായി റദ്ദാക്കപ്പെടും, എന്നാൽ ഒരു രേഖാമൂലമുള്ള ആവശ്യം ആ കാലയളവിനെ തടസ്സപ്പെടുത്തുന്നു (സിവിൽ കോഡിന്റെ ആർട്ടിക്കിൾ 3:307, 3:317).
- കേസെടുക്കുന്നതിന് മുമ്പ് തിരിച്ചെടുക്കൽ സാധ്യത പരിശോധിക്കുക, കടക്കാരനോ അയാളുടെ സ്വത്തുക്കളോ വിദേശത്താണെങ്കിൽ മുൻവിധിയോടെയുള്ള അറ്റാച്ച്മെന്റോ യൂറോപ്യൻ നടപടിക്രമമോ പരിഗണിക്കുക.
പതിവു ചോദ്യങ്ങൾ
കടം പിരിച്ചെടുക്കൽ പ്രക്രിയയ്ക്ക് എത്ര സമയമെടുക്കും?
ഒരു സഹകരണ കടക്കാരന്റെ കാര്യത്തില്, രമ്യമായ ഘട്ടം ഏതാനും ആഴ്ചകള്ക്കുള്ളില് പൂര്ത്തിയാക്കാന് കഴിയും. ഒരു തര്ക്കമില്ലാത്ത കോടതി കേസ്, പലപ്പോഴും വീഴ്ചയായി തീര്പ്പുകല്പ്പിക്കുമ്പോള്, നിരവധി മാസങ്ങള് കൂട്ടിച്ചേര്ക്കപ്പെടുന്നു; ഒരു പ്രതിരോധ കേസ് ആദ്യ ആവശ്യം മുതല് വിധി വരുന്നതുവരെ ഒരു വര്ഷത്തിലധികം എടുത്തേക്കാം, കൂടാതെ നടപ്പിലാക്കലിന് ഇനിയും കൂടുതല് സമയമെടുക്കാം.
കടം പിരിച്ചെടുക്കൽ ചെലവുകൾ ആരാണ് വഹിക്കുന്നത്?
കടക്കാരൻ ശരിയായ നടപടികൾ പാലിച്ചിട്ടുണ്ടെങ്കിൽ, കടക്കാരൻ സാധാരണയായി നിയമവിരുദ്ധമായ പിരിവ് ചെലവുകൾ നൽകും. ഒരു ഉപഭോക്താവിനെതിരെ, ചെലവുകൾ മൂലധനത്തിന്റെ കുറഞ്ഞ ശതമാനം ഉപയോഗിച്ച് കുറഞ്ഞത് €40 ആയി പരിമിതപ്പെടുത്തിയിരിക്കുന്നു, കൂടാതെ ആർട്ടിക്കിൾ 6:96 BW പ്രകാരം പതിനാല് ദിവസത്തെ കത്തിന് ശേഷം മാത്രമേ അവ നൽകാവൂ.
കടം തിരിച്ചടയ്ക്കുന്ന പ്രക്രിയയിൽ എനിക്ക് ഒരു കടം തർക്കിക്കാൻ കഴിയുമോ?
അതെ, ഏത് സമയത്തും. എത്രയും വേഗം അത് എഴുതി നൽകുക, കാരണം വിശദീകരിക്കുക: തുക തെറ്റാണ്, ഡെലിവറി തകരാറായിരുന്നു അല്ലെങ്കിൽ കടം ഇല്ല. തുടർന്ന് കടക്കാരൻ കോടതിയിൽ അവകാശവാദം തെളിയിക്കേണ്ടതുണ്ട്, നിങ്ങളുടെ രേഖാമൂലമുള്ള എതിർപ്പുകളാണ് നിങ്ങളുടെ പ്രതിരോധത്തിന്റെ അടിസ്ഥാനം.
ഒരു കടം പിരിച്ചെടുക്കൽ ഏജൻസിയും ഒരു ജാമ്യക്കാരനും തമ്മിലുള്ള വ്യത്യാസം എന്താണ്?
ഒരു കളക്ഷൻ ഏജൻസി (ഇൻകാസോബ്യൂറോ) സൗഹാർദ്ദപരമായ ഘട്ടത്തിൽ മാത്രമേ പ്രവർത്തിക്കുന്നുള്ളൂ, പണമടയ്ക്കൽ നിർബന്ധിക്കാൻ അവർക്ക് അധികാരമില്ല. ഒരു ബെയ്ലിഫ് (gerechtsdeurwaarder) ഒരു പൊതു ഉദ്യോഗസ്ഥനാണ്, അയാൾക്ക് മാത്രമേ സമൻസ് റിട്ട് നൽകാനും വിധിന്യായത്തിന് ശേഷം വേതനം, ബാങ്ക് അക്കൗണ്ടുകൾ, ആസ്തികൾ എന്നിവ കണ്ടുകെട്ടാനും കഴിയൂ.